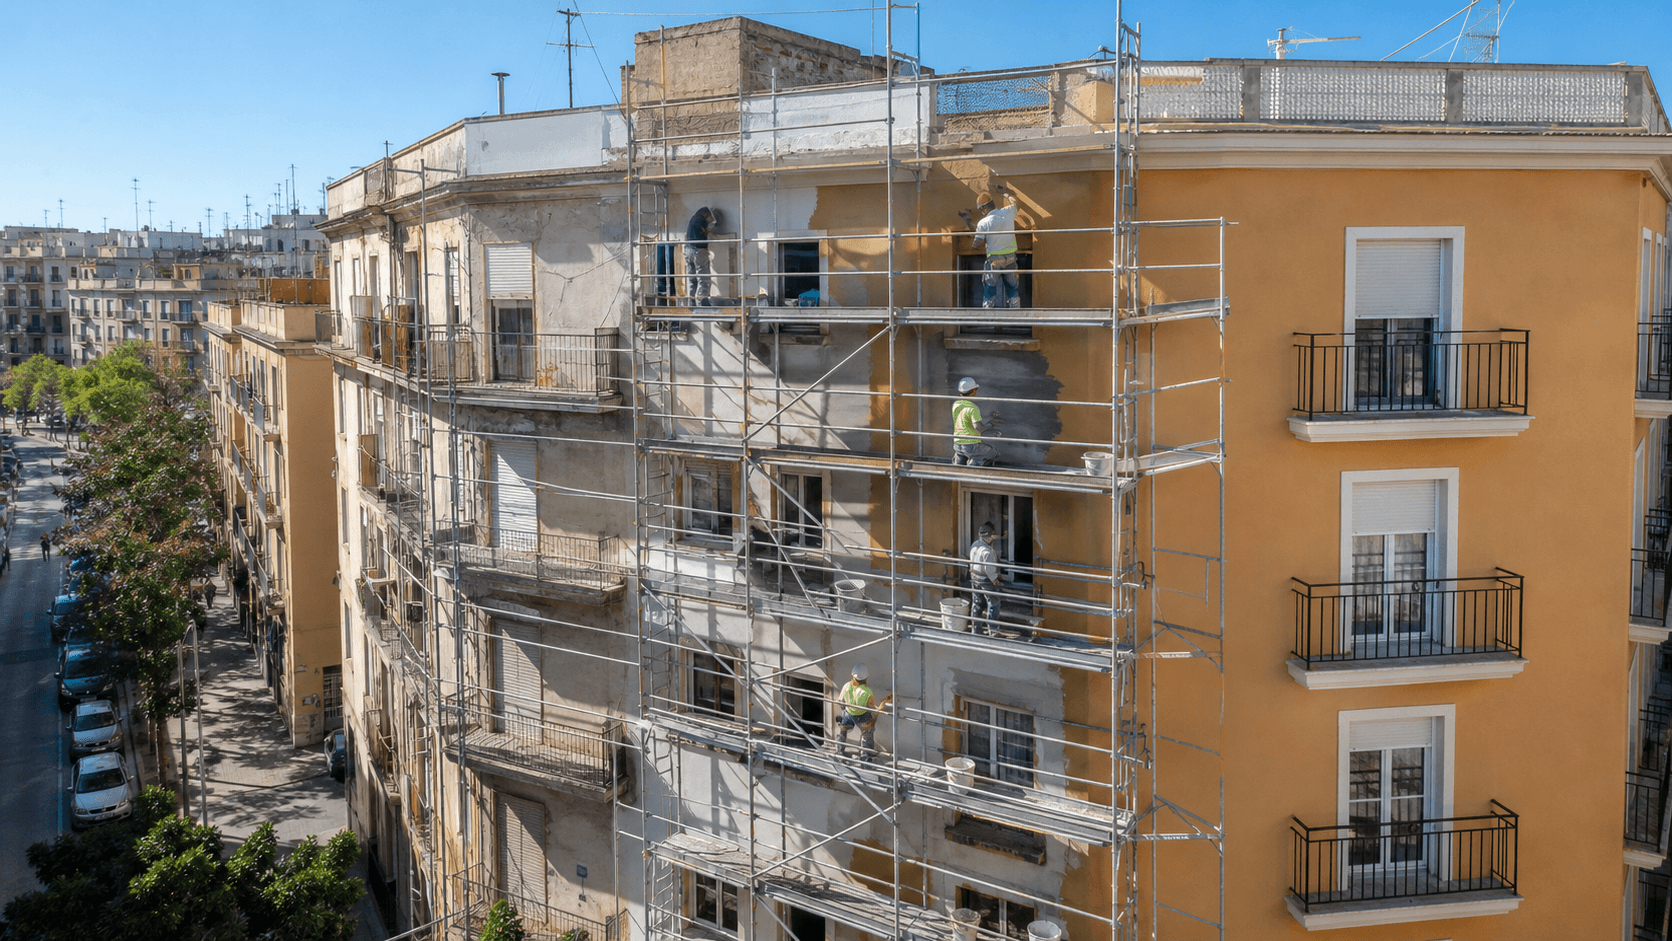
Deducción del 60% por rehabilitar tu edificio: requisitos, límites y cómo justificarla bien
La deducción del IRPF por mejorar la eficiencia energética de un edificio residencial es una de las más generosas, pero también una de las que más se pierde por papeles mal pedidos. Aquí tienes el orden exacto: qué obras valen, qué dos certificados necesitas y en qué momento, y cómo prorratear la base sin dejarte dinero por el camino.
Respuesta rápida
La deducción del 60% en el IRPF se dirige a obras que mejoran la eficiencia energética del conjunto del edificio de uso predominantemente residencial: aislamiento de fachada y cubierta, sustitución de instalaciones térmicas comunes, etc. La aplica el propietario sobre las cantidades que él paga por esas obras, normalmente a través de la comunidad.
Se exige acreditar la mejora con un certificado de eficiencia energética anterior a la obra y otro posterior que demuestre el salto de calificación o la reducción de consumo de energía primaria no renovable exigida. Hay una base máxima de deducción acumulada por vivienda y un límite anual, y la parte no aplicada se puede arrastrar a los ejercicios siguientes dentro del plazo legal.
Antes de contar con ella, confirma porcentaje, base, límites y plazo de obra en la sede de la Agencia Tributaria y con tu asesor: las cifras y el calendario de la deducción cambian con cada prórroga.
Te decimos en una visita si la mejora energética prevista puede dar el salto de calificación que exige Hacienda.
| Punto clave | Qué tener claro | Dónde se verifica |
|---|---|---|
| Quién la aplica | El propietario, sobre las cantidades que paga por la obra del edificio (normalmente vía derrama de la comunidad). | Sede AEAT |
| Qué obras | Mejora energética del edificio: envolvente (fachada, cubierta), aislamiento, instalaciones térmicas comunes. | Sede AEAT |
| Certificados | Uno antes de la obra y otro después que acredite la mejora exigida de eficiencia. | Técnico certificador / GVA |
| Base máxima | Hay un tope acumulado por vivienda y un máximo anual; la parte sobrante se arrastra a ejercicios siguientes. | Sede AEAT |
| Justificación del pago | Pago bancario trazable (no efectivo) y factura/certificado de la comunidad con tu cuota. | Tu asesor fiscal |
Quién puede aplicar la deducción del 60%
Esta es la deducción más alta de la familia de incentivos a la rehabilitación energética y, no por casualidad, la que exige una mejora más ambiciosa: no premia arreglar una ventana suelta, sino actuar sobre la eficiencia energética del edificio completo de uso predominantemente residencial. Por eso la vía natural es la comunidad de propietarios, que acuerda y contrata la obra de envolvente, y luego cada propietario se deduce la parte que le corresponde por su cuota.
El que aplica la deducción es la persona física que tributa por IRPF y que satisface efectivamente esas cantidades. Es decir, no basta con que la obra se haga: tú tienes que haber pagado tu parte de la derrama. Si la obra la paga la comunidad con un fondo y tú no desembolsas nada en ese ejercicio, no hay cantidad satisfecha que deducir ese año.
Hay matices importantes que conviene cerrar con tu asesor desde el principio: si la vivienda es tu residencia habitual, está alquilada o está en expectativa de alquiler, y si forma parte del edificio residencial o tiene un uso distinto (por ejemplo un local en planta baja). Esos detalles condicionan si la cuota de un propietario concreto entra o no en la base de la deducción. Como cualquier dato de IRPF, conviene verificarlo en la sede de la AEAT y no fiarse de resúmenes de portales que pueden estar desactualizados tras la última prórroga.
Qué obras dan derecho a esta deducción
El criterio es energético, no estético. Para esta deducción del 60% la obra debe actuar sobre el comportamiento térmico del edificio y producir una mejora medible de su eficiencia. En la práctica hablamos de actuaciones sobre la envolvente y las instalaciones comunes:
- Aislamiento de fachada por el exterior con sistema tipo SATE, por el interior o mediante inyección en cámara, según el caso.
- Aislamiento y mejora de la cubierta, que suele ser uno de los puntos donde más energía se escapa.
- Sustitución de carpinterías y huecos del edificio por otros de mejor prestación térmica, cuando forma parte de la actuación común.
- Renovación de instalaciones térmicas comunes (calefacción, ACS, ventilación) por sistemas más eficientes.
Lo que no encaja aquí es la reforma interior de una vivienda concreta: cambiar tu cocina, tu baño o tu suelo no mejora la calificación energética del edificio y, por tanto, no entra en esta deducción del 60%. Ese tipo de obra puede tener otras ventajas fiscales o de IVA, pero por una vía distinta; si te interesa ese punto, conviene revisar cómo funciona el IVA reducido en reformas de vivienda por separado.
La actuación estrella suele ser el aislamiento de fachada con sistema SATE, porque es la que más impacto tiene sobre la demanda de calefacción y refrigeración y, por tanto, la que más fácilmente consigue el salto de calificación que la deducción exige. Si tu edificio está en Valencia o el área metropolitana, en nuestra página de impermeabilización y fachadas verás el tipo de intervención que suele dar derecho a estas deducciones de envolvente.
Te preparamos un alcance de obra de envolvente con la mejora energética estimada, para que la comunidad decida con datos.
Qué certificados energéticos necesitas y cuándo
Este es el punto donde más deducciones se caen, y casi siempre por una cuestión de calendario. La deducción se sostiene sobre dos certificados de eficiencia energética: uno que retrata el edificio antes de la obra y otro después, que demuestra que la mejora exigida se ha producido (un salto de letra en la calificación o una reducción de consumo de energía primaria no renovable, según el supuesto).
El orden importa más que el papel
El certificado inicial tiene que reflejar el estado real del edificio antes de tocar nada. Si llamas al técnico cuando los andamios ya están montados y media fachada aislada, ese certificado «de partida» ya no es válido como punto de comparación. La regla de oro: certificado antes de empezar, certificado al terminar, ambos emitidos por técnico competente y registrados según corresponda en la Comunitat Valenciana.
El certificado posterior debe estar expedido antes de que finalice el plazo legal previsto para esta deducción. Aquí es donde conviene mirar la sede de la AEAT con lupa, porque tanto el plazo de finalización de obras como la fecha límite del certificado han ido variando con las sucesivas prórrogas. No des por buena una fecha que leíste hace un año.
Guarda los registros, las facturas del técnico certificador y, muy importante, la coherencia entre lo que dice el proyecto, lo que se ejecuta y lo que recoge el certificado final. Si los certificados no «cuadran» entre sí o con la obra, la Administración puede cuestionar la mejora.
Base máxima, límite anual y arrastre a años siguientes
La deducción no es un cheque ilimitado. Funciona con tres frenos que conviene entender juntos para no llevarse sorpresas en la declaración:
- Porcentaje de deducción: se aplica sobre las cantidades satisfechas por la obra (el porcentaje del título es el del supuesto más exigente; confírmalo en la AEAT para tu caso).
- Base máxima acumulada por vivienda: hay un tope total de cantidades que pueden formar la base de esta deducción a lo largo de los ejercicios en que aplica.
- Límite anual: dentro de un mismo ejercicio no puedes meter en base más de un máximo; lo que exceda no se pierde necesariamente, sino que pasa al año siguiente.
Ese tercer punto es el que más se malinterpreta. Si en un año pagaste una derrama alta que supera el máximo anual de base, la cantidad que sobra se arrastra a los ejercicios siguientes dentro del límite de años que marca la norma, respetando siempre el tope acumulado por vivienda. Por eso conviene planificar el pago de las derramas pensando también en el calendario fiscal, no solo en el de obra.
No fijes cifras de memoria. El porcentaje, la base máxima acumulada, el límite anual y los años de arrastre son los datos que más cambian con cada prórroga de la deducción. Tómalos siempre de la sede de la Agencia Tributaria y contrástalos con tu asesor antes de presentar la declaración.
Cómo justificar el pago para que valga
Tener la obra hecha y los certificados en regla no sirve de nada si no puedes demostrar que tú pagaste tu parte y cuánto. La justificación del pago es tan determinante como la técnica, y aquí hay una norma que no admite atajos: las cantidades que dan derecho a deducción deben pagarse por medios que dejen rastro bancario (transferencia, tarjeta, recibo domiciliado de la comunidad). El pago en efectivo no sirve para esta deducción.
Cuando la obra va por la comunidad, lo habitual es que necesites un certificado de la comunidad de propietarios que detalle el coste total de la actuación y el coeficiente o cuota que te corresponde, además de las facturas de la empresa que ejecutó la obra a nombre de la comunidad. Esos dos documentos, junto con tus justificantes de pago de las derramas, son la columna vertebral de tu deducción.
Pide ese certificado al administrador cuanto antes, idealmente al cerrar la obra, no en plena campaña de renta. Reconstruir derramas pagadas hace dos ejercicios cuando el administrador ha cambiado es una de las formas más tontas de perder dinero ganado.
Checklist de documentos para no perder la deducción
- Certificado de eficiencia energética anterior a la obra, emitido antes de empezar.
- Certificado de eficiencia energética posterior, dentro del plazo legal, que acredite la mejora exigida.
- Facturas de la empresa de reformas a nombre de la comunidad, con descripción clara de la obra de envolvente.
- Certificado de la comunidad de propietarios con coste total y tu coeficiente de participación.
- Justificantes bancarios de cada derrama pagada (nada de efectivo).
- Facturas del técnico certificador y registro de ambos certificados en la Comunitat Valenciana.
- Confirmación en la sede de la AEAT del porcentaje, base, límites y plazos vigentes para tu ejercicio.
Errores que salen caros
- Pedir el certificado inicial con la obra empezada. Sin un punto de partida válido, no hay mejora que comparar y la deducción se tambalea. Cita al técnico antes del primer andamio.
- Pagar derramas en efectivo. Aunque la obra sea real, el pago no trazable no da derecho a deducción. Usa siempre transferencia o domiciliación.
- Confundir reforma interior con rehabilitación energética. Cambiar tu cocina o tu baño no entra en esta deducción del 60%; es obra de eficiencia del edificio, no de tu vivienda.
- Dar por buenas cifras antiguas. Porcentaje, base y plazos han cambiado con las prórrogas. Aplicar un dato caducado puede provocar una paralela.
- No pedir el certificado de la comunidad a tiempo. Reconstruir cuotas y coeficientes años después, con otro administrador, es una pérdida de tiempo y de deducción.
- Olvidar el arrastre. Si superas el límite anual y no trasladas el exceso al año siguiente, dejas deducción sin usar.
Supuesto: derrama por aislamiento de fachada en un edificio de Valencia
Imagina una comunidad que aprueba aislar la fachada y mejora la calificación energética del edificio. A un propietario le corresponde, por su coeficiente, una derrama que paga repartida en dos años por transferencia. Como esa derrama supera el máximo anual de base de la deducción, en el primer ejercicio incluye en base hasta ese tope y arrastra el exceso al año siguiente, donde lo suma a lo que pague entonces, siempre sin pasar del tope acumulado por vivienda.
El resultado: aprovecha la deducción repartida en dos declaraciones en lugar de perder la parte que no cabía en un solo año. Es un supuesto ilustrativo para entender el prorrateo, no un proyecto ejecutado por Batecs ni una promesa de importe; las cifras concretas dependen de tu coeficiente, del coste real y de los límites vigentes, que debes confirmar con tu asesor y en la sede de la AEAT.
Si vives en Valencia o el área metropolitana, te ayudamos a definir una actuación de envolvente que tenga sentido técnico y energético.
Cuándo conviene una visita técnica
La deducción premia una mejora real y medible de eficiencia, así que el primer paso útil no es fiscal sino técnico: saber qué actuación sobre la fachada o la cubierta puede dar el salto de calificación que Hacienda exige. Eso solo se ve en obra.
Pide una visita técnica si tu comunidad está valorando aislar fachada o cubierta, si no tenéis claro qué mejora energética alcanzaríais, o si necesitáis un alcance de obra serio para llevar a la junta de vecinos junto con la previsión del técnico certificador. En esa visita revisamos el estado de la envolvente, las patologías que conviene resolver de paso y el orden lógico de la intervención, para que la obra y los certificados se sostengan entre sí. La parte fiscal —porcentaje, base y plazos— la confirmas después con tu asesor y en la AEAT.
Te preparamos un presupuesto por partidas de la rehabilitación de envolvente para tu edificio, con la mejora energética estimada. La cuenta fiscal, después, con tu asesor.
35 años reformando en Valencia · Equipo propio, sin subcontratas · 4,6★ en Google · Te respondemos en 24-48 h · o llámanos al 632 224 555
Preguntas frecuentes
¿La deducción del 60% es para mi vivienda o para el edificio entero?
Para el edificio. Esta deducción premia la mejora de la eficiencia energética del conjunto del edificio de uso predominantemente residencial (fachada, cubierta, instalaciones comunes). Cada propietario se deduce luego la parte que paga por su cuota. Reformar solo el interior de tu piso no entra por esta vía.
¿Puedo aplicarla si la obra la cambia solo mi piso, como la cocina o el baño?
No. Cambiar la cocina, el baño o el suelo de tu vivienda no mejora la calificación energética del edificio, que es lo que exige esta deducción del 60%. Ese tipo de reforma puede tener otras ventajas, como un IVA reducido en ciertos casos, pero se gestiona por un camino distinto.
¿Cuántos certificados energéticos necesito y en qué momento?
Dos: uno emitido antes de empezar la obra, que retrata el edificio de partida, y otro al terminar, dentro del plazo legal, que acredite la mejora de eficiencia exigida. El error más común es pedir el inicial con la obra ya empezada; entonces deja de ser un punto de comparación válido.
¿Sirve pagar mi parte de la obra en efectivo?
No. Las cantidades que dan derecho a esta deducción deben pagarse por medios que dejen rastro bancario, como transferencia, tarjeta o recibo domiciliado de la comunidad. El pago en efectivo no es válido para deducir, aunque la obra sea real.
¿Qué pasa si pago una derrama mayor que el límite anual de la deducción?
No se pierde el exceso. La parte que no cabe en la base anual se arrastra a los ejercicios siguientes dentro del plazo que marca la norma, siempre respetando el tope acumulado por vivienda. Por eso conviene planificar el pago de las derramas pensando también en el calendario fiscal.
¿Qué documento tengo que pedir a la comunidad de propietarios?
Un certificado de la comunidad que detalle el coste total de la actuación y el coeficiente o cuota que te corresponde, junto con las facturas de la empresa que ejecutó la obra. Pídelo al cerrar la obra, no en plena campaña de renta, para no tener que reconstruirlo años después.
¿Son fiables las cifras de porcentaje y base que leo en internet?
No siempre. El porcentaje, la base máxima, el límite anual y los plazos de esta deducción han cambiado con las sucesivas prórrogas. Confirma los datos vigentes para tu ejercicio en la sede de la Agencia Tributaria y con tu asesor antes de presentar la declaración.
Por qué apoyarte en Batecs para la obra
En Batecs no somos asesores fiscales y no liquidamos tu IRPF: de eso se ocupa tu asesor y la sede de la AEAT. Lo que hacemos es la parte de la que sí depende que la deducción sea posible: una rehabilitación de envolvente bien planteada en Valencia y su área metropolitana, con un alcance de obra claro, coordinada con el técnico certificador para que la mejora energética quede acreditada y los papeles encajen.
Contenido orientativo publicado en agosto de 2026 por el equipo técnico de Batecs, con foco en la parte de obra de la rehabilitación energética. No es asesoramiento fiscal. El porcentaje de deducción, la base máxima acumulada, el límite anual, los plazos de obra y de certificados, y el requisito de los dos certificados de eficiencia energética deben verificarse en la sede de la Agencia Tributaria, en la Generalitat Valenciana para el registro de certificados y, en su caso, en el BOE, además de contrastarse con un asesor fiscal antes de aplicar la deducción en tu declaración.